Un informe de la International Gas Union, junto con ARPEL y OLACDE, estima que los recursos técnicamente recuperables de la formación neuquina podrían cubrir entre 45 y 124 años del consumo actual de Argentina, Brasil, Bolivia, Chile y Uruguay. El desafío pasa ahora por transformar ese potencial en producción, infraestructura y exportaciones.
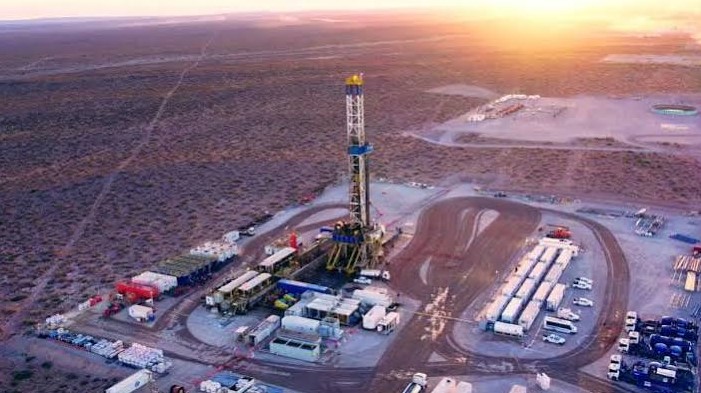
Vaca Muerta vuelve a ocupar un lugar central en el mapa energético regional, esta vez por la magnitud de su potencial gasífero. Un informe elaborado por la International Gas Union (IGU) junto con ARPEL y la Organización Latinoamericana de Energía (OLACDE) estima que los recursos técnicamente recuperables de la formación neuquina podrían cubrir entre 45 y 124 años del consumo actual de Argentina, Brasil, Bolivia, Chile y Uruguay.
La estimación surge de comparar los recursos disponibles en Vaca Muerta con la demanda conjunta de esos cinco países. En 2024, el consumo regional alcanzó aproximadamente 90.000 millones de metros cúbicos de gas, mientras que las estimaciones del Instituto Argentino del Petróleo y Gas (IAPG) ubican los recursos técnicamente recuperables de Vaca Muerta entre 4,1 y 11,1 billones de metros cúbicos, con un valor de referencia de 7,2 billones.
El dato permite dimensionar la escala del recurso, pero también requiere una aclaración: se trata de recursos técnicamente recuperables, no de reservas probadas disponibles para ser extraídas inmediatamente. La cantidad que finalmente pueda convertirse en producción dependerá de inversiones, tecnología, costos, infraestructura y condiciones de mercado.
De la autosuficiencia argentina a una oportunidad regional
El crecimiento de Vaca Muerta ya comenzó a modificar la posición de Argentina dentro del mercado regional.
Según el informe, la producción argentina de gas no convencional pasó de 17 millones de metros cúbicos diarios en 2015 a unos 90 millones en 2025, mientras que durante el mismo período la producción convencional cayó de aproximadamente 100 a 52 millones de metros cúbicos diarios.
Ese cambio permitió recuperar exportaciones hacia países vecinos, particularmente Chile, y abrió nuevamente la posibilidad de que Argentina se convierta en un proveedor relevante de gas para el Cono Sur.
El escenario también coincide con una transformación en el mercado regional. La menor producción de algunos productores tradicionales, sumada a la necesidad de contar con energía competitiva para la industria, está generando una oportunidad para ampliar el intercambio de gas entre los países sudamericanos.
Una red que todavía necesita crecer
El potencial geológico, sin embargo, no alcanza por sí solo.
El informe de IGU, ARPEL y OLACDE pone el foco en uno de los principales desafíos para aprovechar los recursos: la infraestructura necesaria para conectar producción y demanda.
Durante las últimas décadas se construyeron 16 gasoductos transfronterizos en Sudamérica, aunque parte de esa infraestructura se encuentra actualmente subutilizada. El desarrollo de nuevos proyectos y la recuperación de capacidad existente podrían permitir una mayor integración de los mercados regionales.
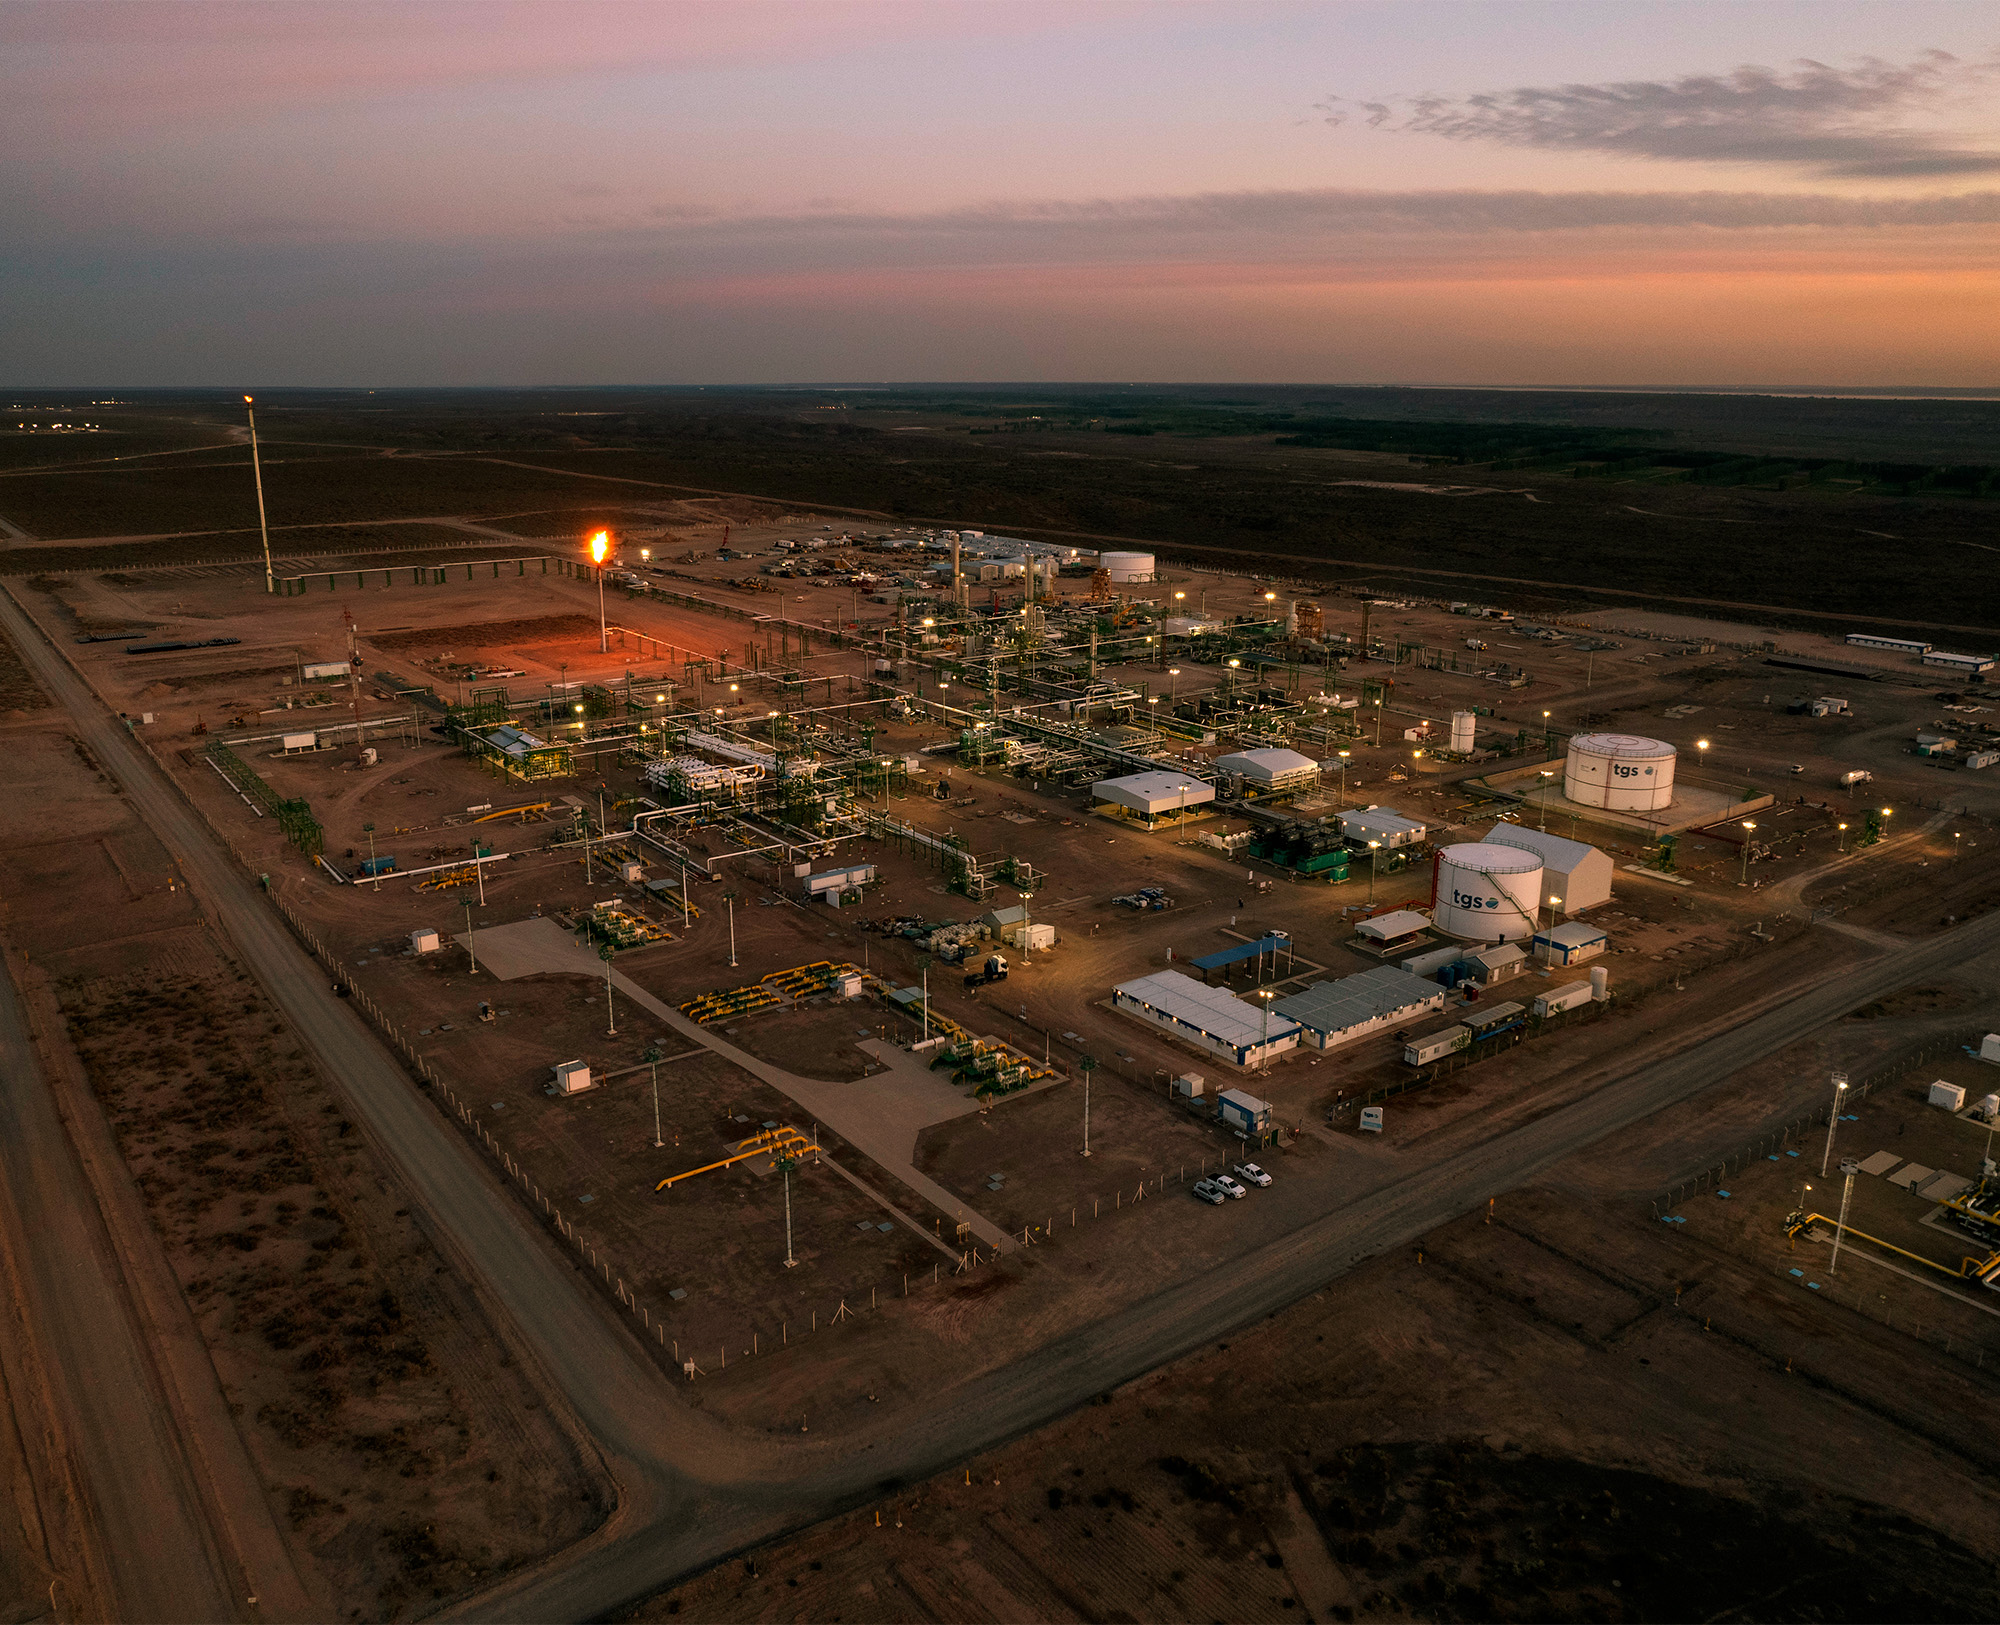
Para Argentina, esto significa que el crecimiento de Vaca Muerta debe ir acompañado por nuevas obras de transporte y procesamiento, además de infraestructura de exportación que permita colocar los excedentes tanto en los mercados regionales como, eventualmente, en destinos internacionales a través de GNL.
Ahí aparecen proyectos estratégicos como las ampliaciones de los sistemas de transporte hacia el norte y las iniciativas vinculadas al GNL, que pueden ampliar considerablemente el mercado potencial para el gas argentino.
Brasil, Chile, Bolivia y Uruguay, en el mapa
La cercanía geográfica convierte a los países vecinos en mercados naturales para el gas argentino.
Chile ya recuperó las importaciones desde Argentina, mientras que Brasil representa uno de los mercados potenciales de mayor escala por el tamaño de su demanda industrial y energética.
Bolivia, históricamente proveedor de gas para Argentina y Brasil, atraviesa a su vez una etapa de declinación de su producción, lo que modifica el mapa tradicional de abastecimiento del Cono Sur.
Uruguay también aparece dentro del esquema de integración regional, aunque con una demanda significativamente menor.
La posibilidad de que Argentina incremente sus exportaciones podría entonces modificar el sentido de los flujos energéticos regionales: de un país que durante años necesitó importar gas para cubrir su demanda interna, a un potencial proveedor energético del Cono Sur.
El verdadero desafío: convertir recursos en energía disponible
El dato de los 45 a 124 años resulta contundente, pero el verdadero desafío comienza después de medir el recurso.
Para que ese potencial se traduzca en desarrollo económico será necesario sostener el ritmo de perforación, ampliar la capacidad de transporte, construir infraestructura de procesamiento, desarrollar nuevos mercados y garantizar inversiones de largo plazo.
La propia IGU plantea que el desarrollo de los recursos de Vaca Muerta puede contribuir a fortalecer la seguridad energética, la integración regional y el crecimiento económico de América Latina.
En otras palabras, la discusión ya no pasa solamente por cuánto gas existe debajo de la formación neuquina.
La pregunta es cuánto de ese recurso Argentina será capaz de transformar en producción sostenida, infraestructura, exportaciones y una nueva posición dentro del mercado energético regional.
Mercado
Cotizaciones en vivo
Dólar en Argentina
Commodities