Un análisis comparativo entre San Juan (Argentina), Valparaíso (Chile) y Eastern Goldfields (Australia Occidental) revela cómo la división institucional perjudica la capacidad de negociación local ante las grandes empresas operadoras.
La actividad minera de gran escala exige un entramado de proveedores locales competitivos, capacitados e institucionalmente sólidos. Sin embargo, la estructura con la que las empresas proveedoras de bienes y servicios organizan su representación gremial varía de un distrito a otro a nivel global, determinando de manera directa su capacidad de interlocución frente a los gobiernos y las multinacionales mineras.
Al examinar la provincia de San Juan en Argentina, la Región de Valparaíso en Chile y el distrito de Eastern Goldfields en Australia Occidental, surge un contraste estructural evidente: mientras que los modelos chileno y australiano priorizan la integración en clústeres unificados o plataformas empresariales concentradas, San Juan presenta una acentuada atomización gremial. Con al menos 13 entidades operando entre los niveles departamentales y provinciales, la sobreabundancia de voceros sanjuaninos termina diluyendo la fuerza política y la firmeza contractual de las PYMES locales.
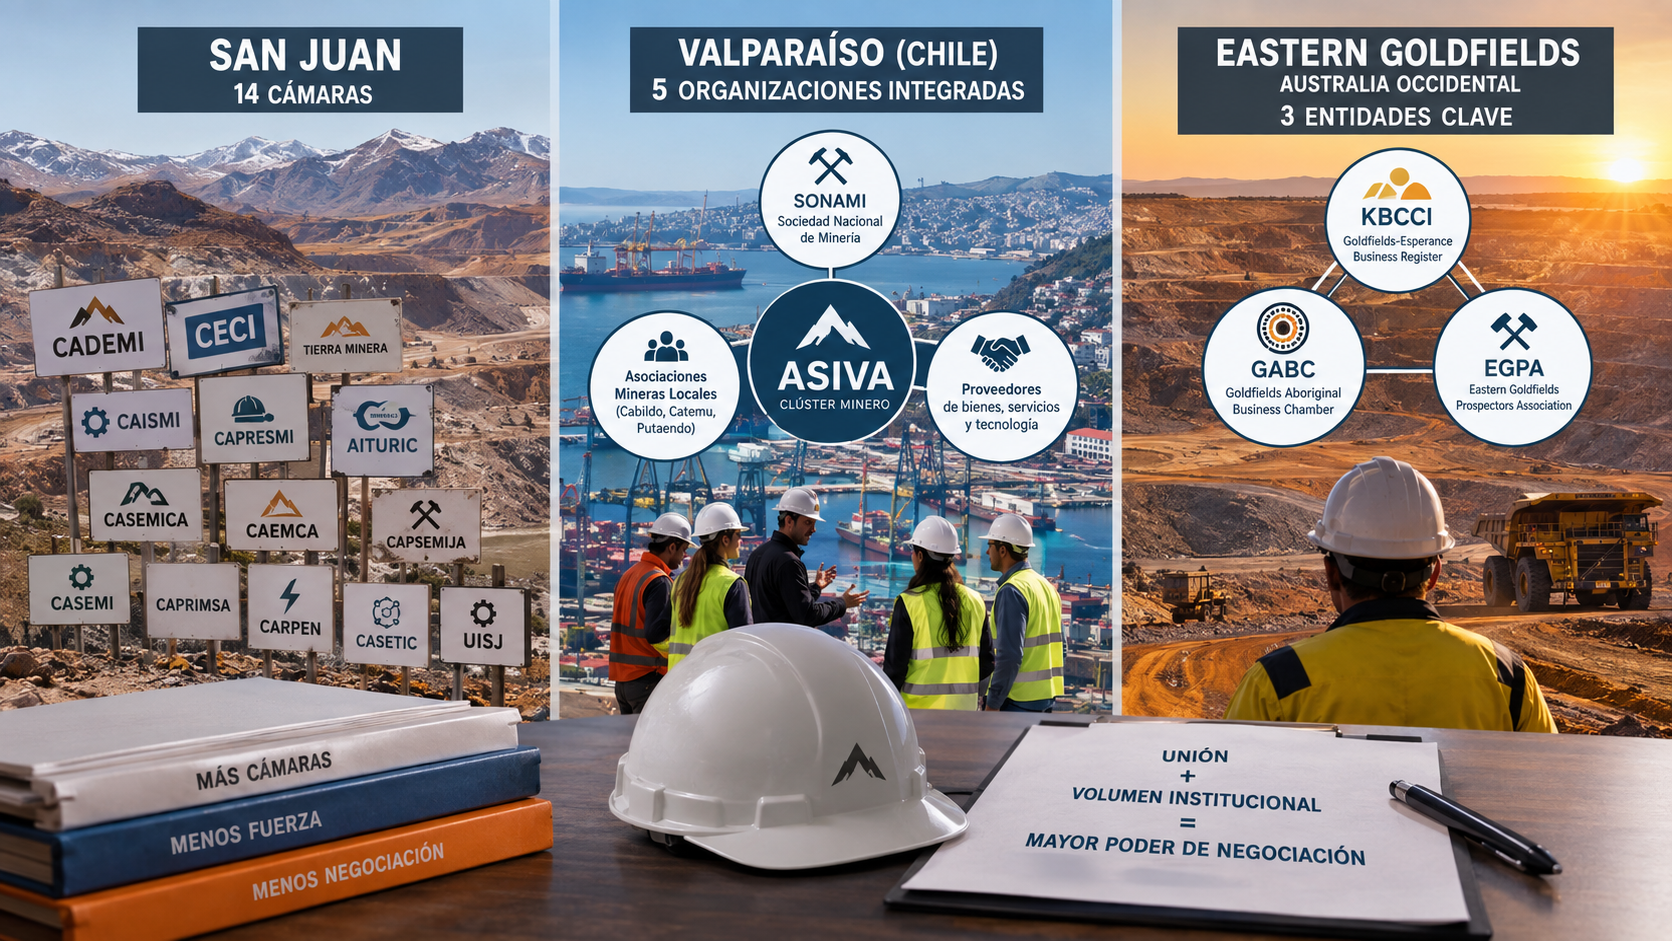
DIAGNÓSTICO PRINCIPAL: San Juan concentra al menos 14 cámaras empresarias entre entidades departamentales y provinciales. En contraposición, Valparaíso articula su representación con 5 organizaciones integradas y Eastern Goldfields opera con 3 entidades clave enfocadas en servicios tangibles.
El mapa de la fragmentación sanjuanina: Un departamento, seis voces
Con una superficie de 89.651 km² (equivalente al 2,4% del territorio argentino), San Juan es una de las provincias con mayor proyección minera de Sudamérica. Sin embargo, su mapa institucional de proveedores muestra una dispersión de agrupaciones sin precedentes en otros distritos globales.
El caso más crítico de esta atomización se verifica en el departamento de Iglesia, territorio estratégico que alberga el yacimiento Veladero en explotación y el proyecto Vicuña en fase de desarrollo. En este municipio coexisten al menos seis cámaras y asociaciones que compiten activamente por la vocería del sector:
•CADEMI: Cámara de Emprendedores Mineros de Iglesia.
•CECI: Cámara de Empresas y Servicios Iglesianos Independientes.
•TIERRA MINERA: Agrupación de proveedores locales.
•CAISMI: Cámara Iglesiana de Servicios Mineros.
•CAPRESMI: Cámara de Prestadores de Servicios Mineros de Iglesia.
•AITURIC: Asociación Iglesiana de Turismo, Industria y Comercio.
Esta pluralidad de entidades en un solo departamento genera un escenario donde las mineras operadoras y los gobiernos locales enfrentan una multiplicidad de demandas contrapuestas. Lejos de fortalecer la posición de los emprendedores iglesianos, la dispersión despoja a las PYMES del volumen institucional imprescindible para negociar contrataciones prioritarias o fijar condiciones tarifarias.
El fenómeno no se limita a Iglesia. En Calingasta coexisten dos entidades diferenciadas —CASEMICA (Cámara de Servicios Mineros de Calingasta) y CAEMCA (Cámara Empresaria de Calingasta)—, mientras que en Jáchal opera CAPSEMIJA (Cámara de Proveedores de Servicios Mineros de Jáchal).
A la fragmentación departamental se añade la superposición de estructuras con alcance provincial o transversal, las cuales actúan de manera independiente y sin una estrategia gremial unificada:
•CASEMI: Cámara de Servicios Mineros.
•CAPRIMSA: Cámara de Proveedores Interdepartamentales Mineros de San Juan.
•CARPEN: Cámara Argentina de Proveedores Energéticos y Mineros.
•CASETIC: Cámara Sanjuanina de Empresas de Tecnologías de la Información y las Comunicaciones.
. UISJ: Unión Industrial de San Juan
Valparaíso (Chile): Integración clúster y gremialismo orgánico
En la Región de Valparaíso, Chile, la arquitectura gremial vinculada a la minería se reduce a cinco instituciones con roles delimitados y complementarios, evitando la superposición de personerías e intereses:
•ASIVA (Asociación de Empresas Región de Valparaíso): Representa a las empresas regionales y administra directamente el Clúster Minero de ASIVA, articulando a proveedores de bienes, servicios y tecnología para la minería de manera centralizada.
•SONAMI (Sociedad Nacional de Minería): Gremio nacional de cúpula que representa a la gran, mediana y pequeña minería, cobijando a empresas vinculadas y asociaciones regionales.
•Asociaciones Mineras Locales (Cabildo, Catemu, Putaendo): Entidades enfocadas en la representación de pequeños y medianos productores mineros en sus respectivas comunas, canalizando sus requerimientos mediante la afiliación a SONAMI.
El modelo de Valparaíso demuestra que la existencia de un clúster formal (ASIVA) permite a los proveedores negociar de manera colectiva estándares de homologación, financiamiento y capacitación, en lugar de competir individualmente por cuotas de contratación.
Eastern Goldfields (Australia): Plataformas de negocios en lugar de disputas políticas
El distrito de Eastern Goldfields, en la región de Goldfields-Esperance (Australia Occidental), es el corazón aurífero de Australia: abarca 770.488 km² y aporta más del 60% del oro del estado desde la década de 1890, albergando megaoperaciones como Kalgoorlie Consolidated Gold Mines (KCGM), Agnew, Carosue Dam, Duketon, Frog’s Leg y Kanowna Belle.
A pesar de la inmensa escala productiva de la región, no existen decenas de cámaras de proveedores disputándose representatividad. La articulación recae en tres organizaciones clave con competencias claramente especializadas:
•Kalgoorlie-Boulder Chamber of Commerce and Industry (KBCCI): Cámara empresarial local que administra el ‘Goldfields-Esperance Business Register’, plataforma digital que conecta de forma directa a los proveedores locales con los departamentos de compras de las grandes mineras y contratistas principales.
•Goldfields Aboriginal Business Chamber (GABC): Cámara especializada en promover e integrar a las empresas pertenecientes a comunidades aborígenes en las cadenas de suministro minero, obras civiles e industria.
•Eastern Goldfields Prospectors Association (EGPA): Organización dedicada exclusivamente a la defensa de los prospectores profesionales, pequeños mineros y titulares de concesiones.
En el modelo australiano, las herramientas de integración comercial (como registros unificados de negocios) sustituyen la proliferación de sellos gremiales. La KBCCI ofrece una ventanilla única de vinculación donde la capacidad técnica del proveedor prima sobre la presión política corporativa.
Consecuencias estratégicas: La debilidad del vocero dividido
La principal consecuencia de la atomización gremial en San Juan es la pérdida drástica de peso político y poder de negociación de las empresas locales frente a dos interlocutores decisivos:
1. Las empresas operadoras mineras multinacionales: Frente a gigantes globales del sector, una masa atomizada de cámaras locales le permite a las operadoras negociar de forma asimétrica, aplicar estrategias de ‘divide y reinarás’ o seleccionar interlocutores según su conveniencia circunstancial. La falta de una lista de proveedores unificada o de un estándar tarifario acordado gremialmente perjudica la rentabilidad y estabilidad contractual de los prestadores locales.
2. Las autoridades gubernamentales: Al peticionar ante el gobierno provincial o los municipios, la existencia de múltiples peticiones contradictorias (por ejemplo, entre seis cámaras distintas de un mismo departamento como Iglesia) paraliza la formulación de políticas públicas efectivas de desarrollo de proveedores.
Hacia la consolidación del volumen institucional sanjuanino
El contraste entre San Juan, Valparaíso y Eastern Goldfields deja una lección institucional contundente: la representatividad no se mide por la cantidad de cámaras constituidas, sino por la cohesión y efectividad de sus herramientas de articulación.
Para que el desarrollo minero en San Juan se traduzca en un verdadero impacto socioeconómico local, el sector de proveedores debe evolucionar desde la competencia por la representatividad política individual hacia la consolidación de un clúster de proveedores unificado. Solo con volumen institucional, vocería articulada y herramientas concretas de homologación comercial, los proveedores sanjuaninos lograrán equilibrar la balanza de negociación frente a las grandes operadoras mineras internacionales.
Mercado
Cotizaciones en vivo
Dólar en Argentina
Commodities